WPS月活见顶:AI撑不起金山办公的增长野心观点
日前,金山办公发布2026年第三季度财报。
财报显示,金山办公第三季度营收17.66亿元,同比增长16.11%;归母净利润1.19亿元,同比减少72.3%;扣非净利润1.14亿元,同比减少72.85%。金山办公同时披露经调整归母净利润5.39亿元,同比增加8.44%。同一个季度,三个利润口径分化巨大,最高值和最低值差距悬殊。
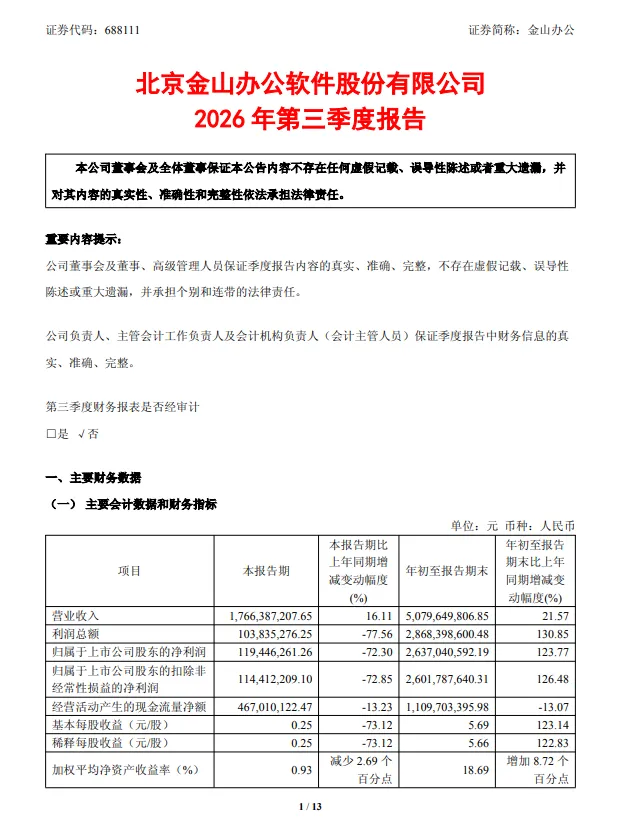
更值得大家关注的,是利润的季度波动:前三季度归母净利润26.37亿元,同比增长123.77%;其中,一季度单季净利润同比大增约445%,三季度却掉头向下七成。
翻开财报,不难找到利润波动的核心诱因:市场普遍推测来自通过顺赢系两只基金间接对智谱AI的投资。
前三季度投资收益15.87亿元,较上年同期2.02亿元大幅增长;其中对联营企业和合营企业的投资收益13.54亿元,上年同期为亏损0.21亿元。按上半年及前三季度累计数据倒推,三季度单季投资收益录得亏损3.27亿元,上年同期实现收益0.69亿元。上半年智谱股价上行推高账面收益,三季度股价回调,进而带来这部分联营投资收益的反转,也是利润表剧烈波动的核心变量。需要注意,金山办公财报并未点名具体标的,该判断只是市场基于公开信息做出的合理推测。
换句话说,这家以办公订阅为主业的公司,当期利润的起落,很大程度上,是跟着一级市场股权投资的估值走的。
对此,金山办公的调整方式是,剔除股份支付、基金相关投资收益及对应所得税影响。需要说明的是,剔除股份支付是科技企业常见的管理口径,本身不算违规操作;但股份支付终究是实实在在的人力成本,公司用这一口径对外强调主业经营成果时,投资者有必要留意口径边界:监管口径的扣非净利润并未剔除股份支付的对应影响。
而真正值得警惕的是,即便是金山办公这套存在弹性空间的经调整归母净利润口径,单季增速也在快速回落:一季度同比增长32.17%,二季度回落至24.30%,三季度进一步放缓至8.44%。连续三个单季从三成增速掉到个位数,且已经跑输当期16.11%的营收增速。
拆到成本费用端:三季度营业成本2.74亿元,同比增长32.91%,是营收增速的两倍;研发费用6.19亿元,同比增长15.49%;管理费用1.44亿元,同比增长17.92%;销售费用3.30亿元,同比增长13.52%。中报已点明投入方向:大规模GPU集群部署、训推一体、大模型训练推理优化。
订阅制软件最迷人的地方,是边际成本趋近于零,但AI时代,这条定律正在失效,每一次调用背后都是算力与Token的刚性开支。金山办公的盈利结构,正从"高毛利的工具公司"向"带着算力成本的应用公司"迁移,而收入结构还没跟上这个变化。
截至9月底,WPS Office全球月度活跃设备数6.78亿,同比增长1.32%。单看一个数字没有意义,但如果拉成曲线,就比较清楚了:2025年三季报为6.6亿,同比增长8.83%;2026年半年报6.76亿,同比增长3.87%;2026年三季报6.78亿,同比增长1.32%。三个报告期内增速从近9%回落至1.32%,折算来看,2026年6月末至9月末这一个季度,WPS全球活跃设备仅新增约200万台。
拆分来看,PC端月度活跃设备3.41亿,同比增长7.83%,尚能托住大盘;移动端3.37亿,同比减少4.5%。回溯报告期,2026半年报移动端3.40亿,同比减少1.65%;更早的2025年三季报移动端3.53亿,同比增长4.54%。从增长4.54%到减少1.65%,再到减少4.5%,移动端已经连续两个报告期进入负增长区间,一年时间里活跃设备合计减少约1600万台。
对于移动端持续走弱,金山办公给出的解释是受全球智能手机出货量同比下滑影响。但这个理由只能解释一部分原因,同一报告周期内,其PC端月活依旧保持7.83%的增长,说明硬件周期问题并非唯一变量。
有业内人士直言,更接近事实的判断是,WPS在移动端的用户规模扩张已基本停滞。
金山办公上半年国内累计年度付费个人用户4825万,同比增长15.44%;同期全球月活增速仅3.87%,到三季度进一步回落至1.32%。二者统计口径并未对齐:付费用户统计范围仅限国内,月活则是全球口径,海外市场的增长同样可以贡献付费增量。即便把这一层错位纳入考量,两组数据之间的增速裂口依然显著,侧面反映出其C端增长逻辑正在切换:从过去的用户规模扩张,转向存量用户的付费转化与客单价提升。
金山办公自己的表述也印证了这一点:AI功能完善"带动付费转化率和客单价提升"。而灵犀的商业化路径,是把原本包含在大会员体系内的高阶AI能力拆分出去独立定价:灵犀专业版于7月发布,8月起正式独立收费,按"智点"计费,每月免费额度800点,WPS客户端内置的灵犀则退回轻量版本。
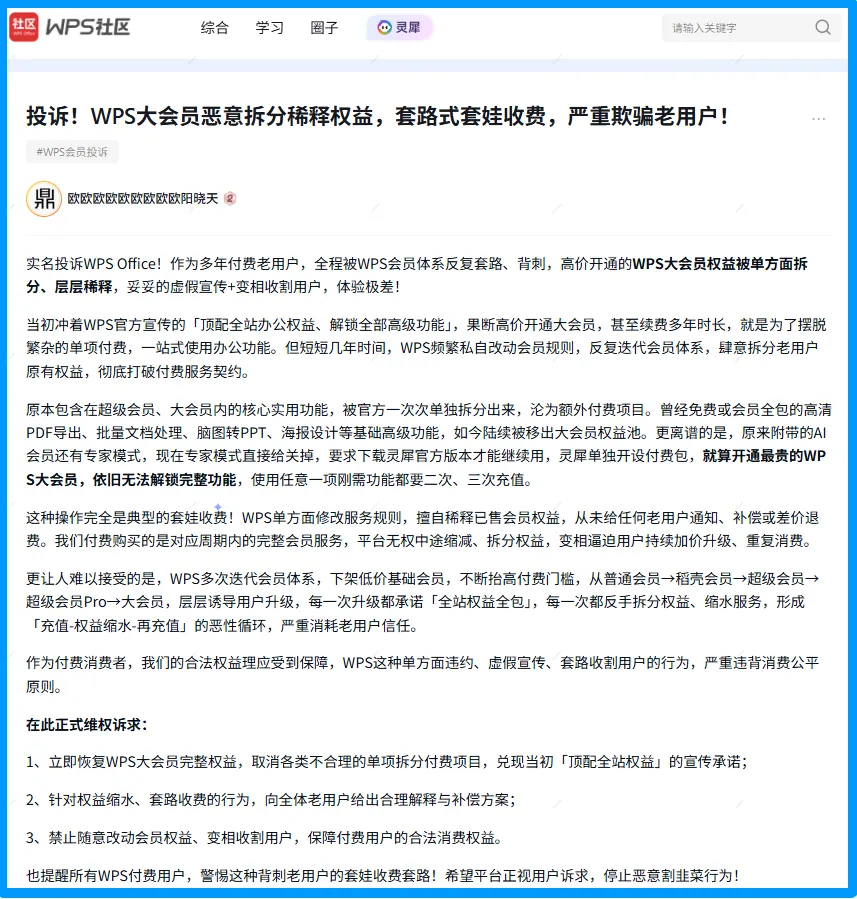
社交平台上,金山办公"会员越来越贵""AI功能重复收费""免费功能越来越少""WPS滥收费"等讨论陆续发酵,吸引大量用户讨论。而在WPS官方社区,一名会员有效期至2029年的长期付费用户发帖质疑,原先包含在会员内的AI权益被拆分,高阶灵犀能力改为单独收费,帖子在论坛下引发持续跟帖。这类争议,恰恰是存量付费转化模式必须直面的用户信任难题。这是一笔账面上不难算清的生意:不必费力拉新,只需对存量权益重新定价,但这套模式自带一道天花板:用户信任。
更值得留意的,是产品热度与财报披露之间的落差:灵犀上线至今,金山办公从未在财报里单独披露AI相关收入、付费用户规模等核心指标,AI商业化的真实成色,外界难以精准核验。
三条业务线里,WPS 365是增速最亮眼的板块,当期收入2.70亿元,同比增长33.83%。但它体量尚小,2.70亿元的规模不足个人业务10.50亿元的三分之一,整体占比仅15.3%。此外,这条赛道竞争激烈,对手包含飞书、钉钉、微软Copilot以及一众信创厂商。财报同样没有披露WPS 365客户续约率这类反映业务质量的指标,这一波高增速能否延续,仍有待后续财报检验。
WPS软件业务收入4.14亿元,同比增长5.78%,这块业务主要面向政企国产化招标市场。它高度绑定政企采购节奏,订单呈现强周期性,和持续性订阅收入的属性有明显区别,增速放缓具备结构性特征。
还有一组容易被忽略的数据:三季度经营活动现金流量净额4.67亿元,同比下降13.23%。不同于存在调整空间的非监管利润口径,经营现金流是相对难以修饰的指标。收入还在增长,但现金造血能力走弱,这种背离比利润波动更值得警惕。
千亿市值背后,市场给予金山办公的估值,很大程度依托于"AI办公"的成长叙事。但这份三季报,暴露出金山办公几重现实约束:盈利反复受股权投资波动扰动,全球月活增长逼近天花板,移动端活跃设备持续下行;AI商业化现阶段更多依靠存量用户转化与权益重定价,B端业务体量尚不足以接棒成为增长引擎。
不可否认,WPS在国内依旧拥有难以替代的用户基本盘,WPS 365保持亮眼的增长势头,灵犀也实实在在拉动了付费转化与客单价。但金山办公正在经历一场底层模式切换:从单纯"卖工具"转向"卖算力+承担股权投资波动"。算力供给、投资收益的起伏,这两件事的节奏,并不完全由企业自身掌控。
对投资者而言,相比经过调整的亮眼口径,更需要可核验的AI细分收入数据,来判断商业化真实成色。成长叙事的根基,很难长期依托弹性会计口径、存量权益提价与不可控的外部变量。当增长主线从向外拓新转向存量挖掘,考验的就不只是产品能力,还有长期用户信任与盈利确定性。