出口规模与经营质量双升,奇瑞靠“扎根全球”跑出增长新曲线观点
近日,奇瑞汽车股份有限公司披露2026年前三季度业绩:实现营业收入2412.34亿元,同比增长12.29%;毛利390.04亿元,同比增长32.38%;毛利率达到16.17%。同期,公司累计销售汽车207.69万辆,同比增长10.5%。
把这三组数字排在一起,会看出一个有意思的顺序——毛利增速高于收入增速,收入增速又高于销量增速。车卖得更多了,但“每一辆车背后的含金量”也在上升。
放到今年的大环境里,这个变化更明显。国家统计局数据显示,前三季度规模以上汽车制造业营业收入同比增长2.6%,利润总额同比下降22.8%。奇瑞汽车的营收保持两位数增长,毛利增长超过三成。
毛利率同样在走高:从上年同期的13.71%提升到16.17%,提高了2.46个百分点。收入与毛利同步改善,为研发和市场建设留出了更多空间。
支撑这一改善的重要一块,在海外。
前三季度,奇瑞汽车出口149.91万辆,上年同期为90.15万辆,同比增长66.3%——出口增速明显快于整体销量增速。
海外市场的重要性,不只是“多卖了车”。市场范围更宽,意味着产品和技术资源可以在更大的盘子里配置;不同地区对车型、动力和配置的偏好差异,也为产品组合优化提供了空间。
但生意做得越深,要应付的变量也越多。汇率波动、法规变化、供应链调整,都会直接反映到利润上。前三季度,奇瑞汽车实现期内利润145.95亿元,归母净利润139.63亿元,后者同比下降约2.8%——研发开支增加和汇兑损失,是两项影响因素。
面对海外经营的不确定性,奇瑞给出的答案是:把生意真正做进当地。
在10月31日举行的奇瑞汽车媒体沟通会上,奇瑞高层谈到了应对汇率波动的思路:通过当地采购、当地支出与销售收入形成自然对冲。他提到,公司推进的全球化3.0,正是要从销售全球化,进一步走向研发、制造和采购的全球化。
“通过中国市场把技术的深度、技术反应的效率拉起来,通过海外市场比较高质量地运营,更好的利润反过来反哺国内开发的投入。”奇瑞高层这样概括国内外两个市场的关系。
海外布局正在往更深处延伸。
奇瑞高层在媒体沟通会上表示,公司过去叫“全球经营”,是从中国卖车到海外卖车;如今正逐步升级到“全球运营”。两者的差别在于,前者侧重把产品送达市场,后者则要求根据不同市场特点开展业务——中国市场强调快速响应,欧洲市场需要扎实推进。
“全球运营”落到具体动作上:前三季度,奇瑞汽车在西班牙巴塞罗那启用首个海外区域运营中心,并启动西班牙研究院,把研发、供应链、合规等能力进一步向当地延伸;在南非,公司收购罗斯林工厂并推进本土化计划。
这意味着,海外市场不再只是销售终端,也开始参与产品开发和产业协作——本地团队更贴近消费者,能及时反馈产品需求;制造与采购环节的完善,则有助于加强与当地供应链的联系。
产品投放节奏也在按区域调整:欧洲市场结合本地工厂推进产品导入,东南亚市场进一步丰富纯电产品供给,小型车等产品覆盖不同购买力和使用场景。
市场铺得越广,对技术储备和开发效率的要求就越高。
前三季度,奇瑞汽车研发开支110.46亿元,同比增长40.21%;研发开支占收入的比重,由上年同期的3.67%提升至4.58%。
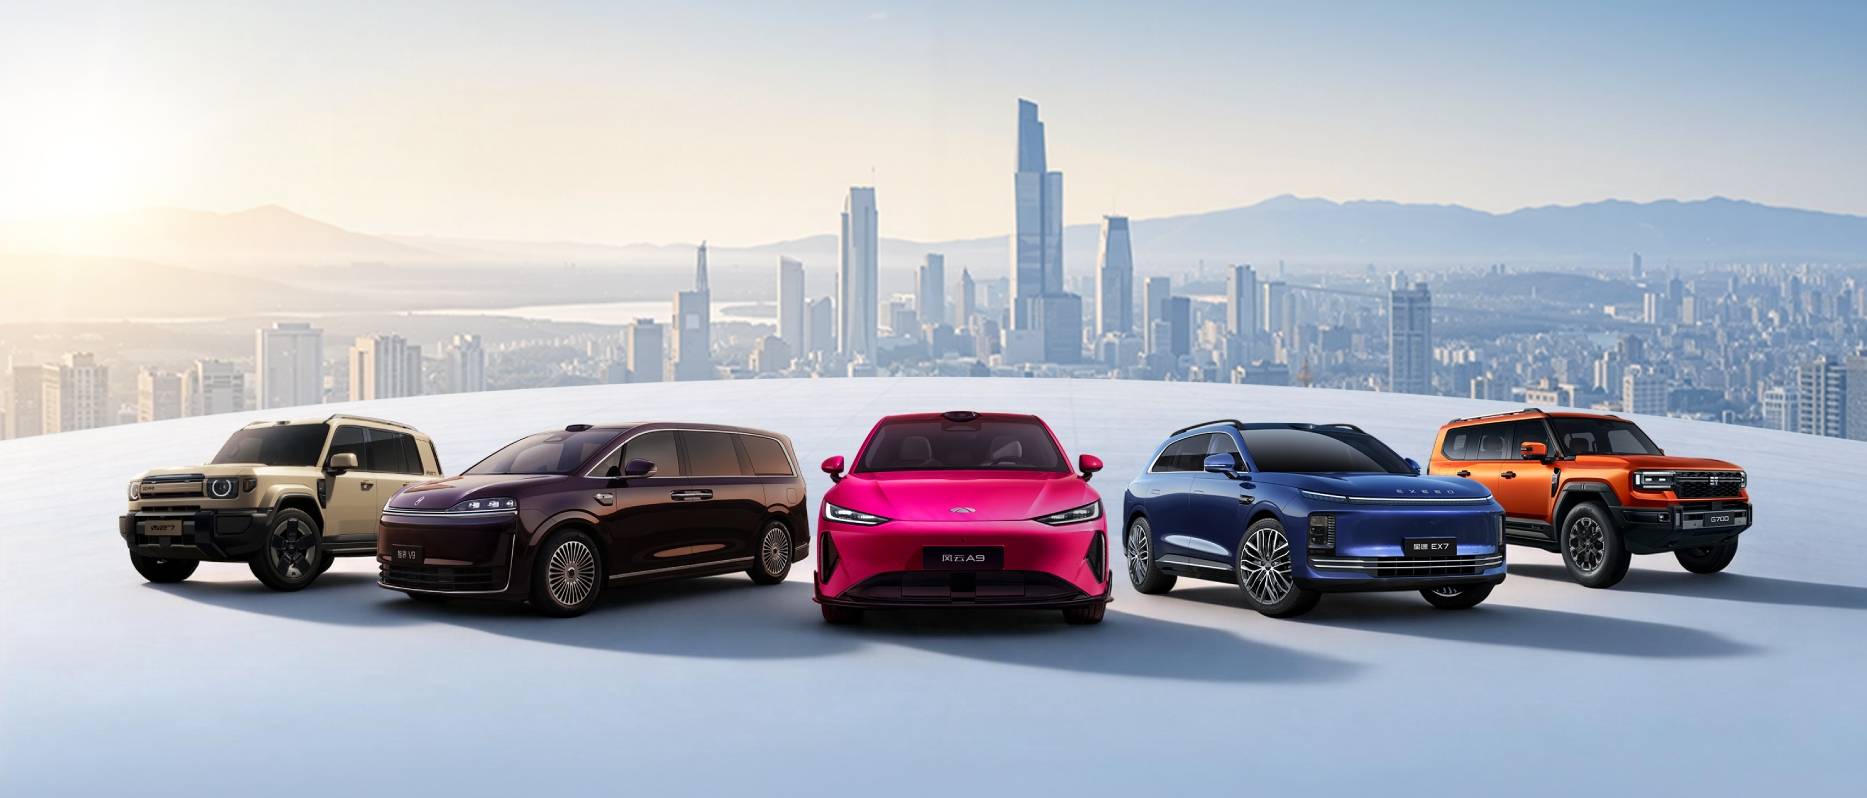
产品一端,全新QQ3连续六个月销量破万辆,风云A9、风云T7等车型持续交付,iCAR V23进一步拓展海内外市场,公司正通过更丰富的产品供给覆盖更多细分需求。
但产品线一多,管理复杂度也随之上升:怎样在扩大覆盖面的同时减少重复投入,是多品牌车企绕不开的问题。
奇瑞高层把多品牌的关键落在“区隔”上——每个品牌的差异化要做起来,多品牌布局的作用,是承接不同市场、不同用户的需求。
从奇瑞目前的安排看,品牌差异化主要体现在产品定位和营销体系上,平台技术、供应链及制造体系则实行统一管理。前端要更准确地识别用户,后端要提高技术和资源的共用程度,避免产品增多带来投入的简单叠加。
这套协同也延伸到国内外市场:国内市场的快速迭代推动技术走向成熟,海外不同区域的需求则为技术应用打开更大空间。
从毛利改善到研发加码,从整车出口到本地经营,奇瑞汽车前三季度的表现,呈现出从“规模积累”向“体系能力”转化的特点。
随着国内外研发、产品和运营进一步融合,公司正以更广阔的市场承接技术投入,也以更深入的本地化布局巩固全球竞争力。
对已经积累起海外渠道和用户基础的车企来说,新能源产品导入有较强的延展性;但这份优势能不能持续,还要看产品适配、售后服务和本地供应链能否同步跟上。
增长的下一程,考验的不只是“卖了多少”,更是“扎了多深”。