这届双11,“榜一大哥”苹果继续加码天猫观点
终于等到了全年最便宜的一天!
11月11日,在“天猫校园教育官方旗舰店”的iPhone 18 Pro最高降价2247元,到手价仅7752元,刷新了上市以来的全网历史最低价!
在万分激动中下了单后,不少人突然就发现一件事: 这届双11,天猫除了直营官旗保证外,还拥有了更多元化权益的授权商渠道,一套组合拳让消费者买得更好,更放心。
比如,今年苹果与天猫的合作范围进一步扩大,在Apple Store官方旗舰店之外,新增20多家中国区授权店同步开启预购,同时淘宝闪购接入超千家线下门店,最快30分钟就能拿到新款iPhone——这是苹果自2014年官方入驻天猫以来,再次扩大与天猫的合作。
又比如,iPhone Duo开售后首批货源迅速售罄,多家电商平台官方旗舰店入口一度卡顿,当晚实测只有苹果官网和天猫还能下单,天猫官方旗舰店更是一口气连续补货6次。
此外,苹果天猫官方旗舰店的配件头一回支持消费券……
那么,稳坐排行榜第一的苹果为什么愿意把更多的重心放在天猫呢?
苹果,看中的是服务体验和确定性
在国内最重要的大促节点,苹果对天猫的资源倾斜,本质上就是投出的一张“信任票”。
并且这份信任不是一朝一夕就能建立起来的,只有源于长期确定性的反馈才能如此肯定。
深入来看,现在苹果在天猫的渠道,有这么三条核心逻辑:
第一,心智确定性:对中国消费者而言,天猫官方旗舰店就是品牌的“官方门面”。
与欧美市场不同,中国消费者大多没有直接访问品牌独立官网的习惯。
在日常认知中,天猫官方旗舰店承载的就是品牌的官方形象。
这一点对苹果尤为关键:在天猫,苹果能牢牢掌握定价权和品牌调性,不必陷入消耗品牌价值的价格战。
Apple Store官方旗舰店由苹果直营,与官网同仓发货、售后政策同步,提供官方渠道保障——消费者买到的既是“官方的货”,又能叠加平台权益,这是任何单一渠道都难以同时满足的。
所以在品牌站稳脚跟之后,接下来自然应该充分利用天猫的流量规模。
于是我们看到:苹果扩大合作范围,20多家授权店同步预购;首次支持官方配件消费券;千余家线下门店接入淘宝闪购。
官旗与授权商并行,本质是“官方保障”与“多元权益”的组合——iPhone 18 Pro换新至高优惠2247元,iPhone 18 Pro系列双11优惠800元,iPhone Duo享受以旧换新补贴至高700元。
苹果通过汇聚直营保障与丰富的授权商资源,把选择权交还给消费者,让价格实惠、服务保障与个性化需求同时被满足。
第二,需求确定性:高净值人群在哪里,高端新品就在哪里首发。
苹果的新品从来不缺声量,缺的是能把声量高效转化为成交的场景。
数据是最有说服力的:iPhone 18系列发布前,天猫上“iPhone 18”的搜索量较去年同期增长超一倍;Duo折叠屏在10月预购前,仅两天平台显示就有超过100万消费者在等待抢购。
iPhone 18 Pro Max手机壳的搜索量连续26天上涨,环比增长1500%——不少人手机还没抢到,壳已经先看好了。
这些“预约的预约、抢购的抢购”背后,是天猫沉淀多年的高消费力人群。
截至2026年6月底,天猫88VIP会员规模超6400万,一线城市每10人就有1个,人均年度消费约是非会员的9倍。
此外,截止9月15日,天猫平台iPhone 18 Pro系列成交额较上一代翻倍,创下历史新高,且这一代Pro机型数量比上年少了一款、均价还上调了,购买热情反而更高。
高客单新品在这样的基本盘上首发,转化是确定性的。
第三,供给确定性:“抢得到、拿得快”,是高端新品首发的关键命门。
高端新品发售,考验的从来不只是流量,而是货源和履约效率。
再高的关注度,如果消费者在关键时刻买不到,转化就会在等待中流失,甚至流向加价黄牛——Duo开售时二手平台加价高达上万元,就是最直接的警示。
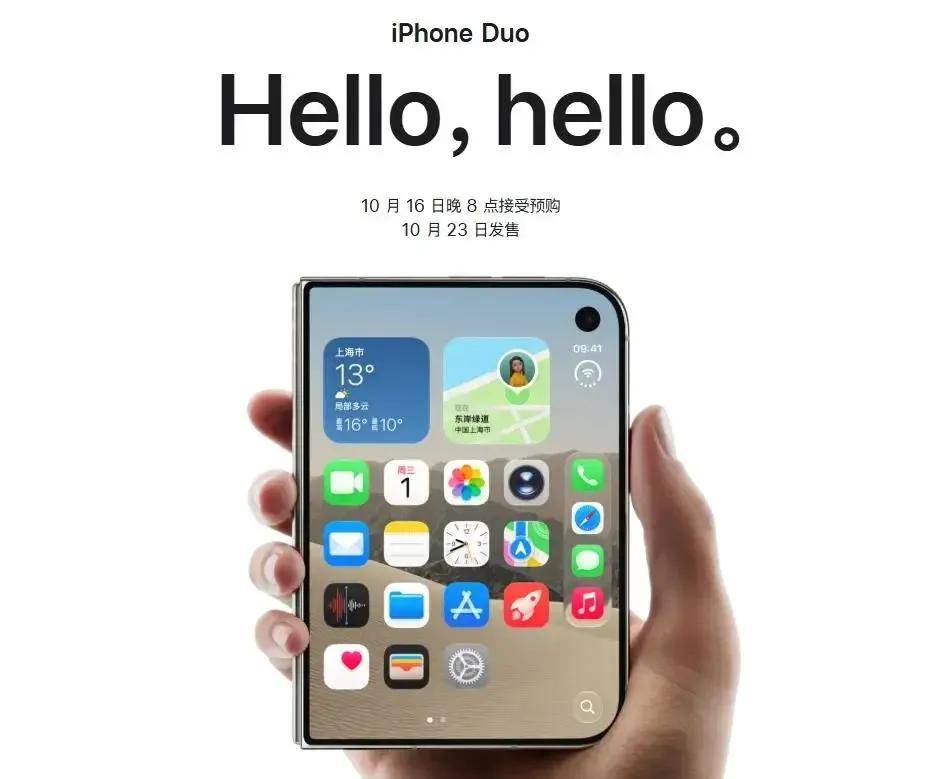
Duo开售当晚的对比,是观察苹果渠道决策的最佳样本。
首批货源迅速售罄后,多家电商平台官方旗舰店入口一度卡顿,当晚21:30实测,仅苹果官网与天猫官方旗舰店仍可下单:苹果官网的发货时间已排期至2027年1月23日,而天猫官方旗舰店不仅持续可下单,还短时间内连续补货6次。
平台能否把分散的需求实时反馈给品牌,品牌能否据此快速调整配给,考验的是整条链路的数字化程度。
履约体验的终点则在淘宝闪购:超千家线下门店接入,下单后最快30分钟拿到新款iPhone。对万元级产品而言,“等待的焦虑”本身就是体验损耗,闪购把交付压缩到一顿饭的时间,等于把高端新品的首发体验向前又推了一步。
三层确定性合起来,就是苹果持续扩大与天猫合作的答案:心智确定性让品牌体面地增长,需求确定性让增长可预期,供给确定性让预期不落空。
苹果看重的是在天猫的确定性增长和高净值人群,愿意把更多核心货源投放在这里;而天猫则凭借“品牌官网”的认知优势和成熟的运营机制,完美承接住了品牌的期待。
品牌运营增量时代,天猫们越来越重要了
此次苹果在天猫上的加码,本质上是更重视运营思维了。
其实一直以来,苹果新品都不缺流量,发布即热搜、开售即售罄是常态。
但现在苹果却依然选择和天猫扩大合作、首次支持官方配件消费券,以及千余家线下门店接入淘宝闪购……
这为的是什么?
答案不是“多卖几台手机”,而是想让用户更方便拿到商品,让整体消费体验从“能买到”升级为“买得顺、拿得快、用得省心”……
这实际上也不是苹果一家的变化,而是整个消费行业正在经历的一次集体转向。
过去六年,各大消费品牌先后经历了投流竞争、低价内卷和直播带货等行业热潮,结果都出奇的一致。
前边的红利窗口期一过,后边的销量增长和利润空间就越来越难以兼顾了,单靠砸钱做营销很难建立起持久的优势了。
也正因此,运营——就成了所有品牌们都不得不重新捡起来的基本功。
这背后是一个底层逻辑的切换:投流是“租流量”,运营是“建资产”。
租来的流量,停投即停效;建起来的资产——会员关系、搜索心智、复购习惯、履约体验,会在每一次新品到来时产生复利。
简单说,流量决定品牌跑多快,运营决定品牌跑多远。
看明白了这层逻辑,再回看苹果,它的每一个动作都不再是“促销”,而是在“建资产”。
用官方旗舰店守住定价与品牌调性,是“心智资产”;
用授权店矩阵和同步预购扩大高质量覆盖,是“供给资产”;
用闪购半小时达、与官网一致的退换货政策抬高体验上限,是“履约资产”;
用24期免息、以旧换新、官方配件消费券把单次交易延展成长期关系,是“用户资产”。
天猫双11开门红苹果品牌成交额同比增长400%、40W充电头成交破千万,正是这套“资产化运营”的一次集中兑现。
此外,选择天猫的远不止苹果一个。
如果说苹果看中的是天猫的确定性经营能力,那么更多品牌看中的,则是天猫能帮它们沉淀下来的“心智资产”——让消费者主动找上门来,而不是被动刷到。
彩妆品牌花知晓就是一个很健康的样本。它的天猫旗舰店日常新老客占比约为7:3,可一到上新期就翻转成3:7:新客在涨的同时,老客贡献占比从30%跃升到60%。
创始人还留意到一个细节——消费者更多是直接搜索“花知晓”这个品牌词进店,而不是搜品类词。
从“被动刷到广告”到“主动搜索品牌名”,这正是从“租流量”到“建资产”最直观的刻度:推荐流量带来的热度转瞬即逝,旗舰店承接的,却是消费者主动选择的那份认知。
同样地,Fan Beauty Diary的内容种草发生在各个平台,但“最大的成交量仍在天猫”。
随着投入加码,天猫重新回到了它的渠道绝对第一。
在这份认知之上,天猫又是新品冷启动最确定的“首发场”,能把爆红续成长红。
天猫双11开卖4小时,就有102个新品成交额破千万、1113个新品破百万,228个新品类赛道同比增幅超过50%。
把这几点连起来看,就理解了为什么“天猫们”在这个运营增量时代越来越重要。
它提供给品牌的,早已不是“一个卖货的入口”,而是一整套能承接确定性增长的经营基础设施——官方门面的信任、高净值人群的池子、新品首发的节奏、覆盖即时履约的网络,以及把流量转成会员、把成交沉淀成复购的运营机制。
这套运营逻辑,放到更长周期的品牌故事里同样成立:lululemon从深耕瑜伽社群起步,靠教练合作、社区课程把“用户”经营成认同品牌的“Super Girl”,最终从卖瑜伽裤跃迁成高溢价品牌。
安踏坚定推进DTC,把会员当成经营资产而非一次性购买者,DTC会员对生意的贡献率已近60%,并把复购率目标定在40%。
它们的共同点是:先做好运营,再谈让用户买单;把一次交易,做成一段长期关系。
苹果对天猫的选择,本质上是同一个动作——把资源投到能沉淀资产的地方,而天猫恰好是当下最适合承接这件事的场域。